Il principio affermato dalla Cassazione
Secondo la Suprema Corte, l’art. 56-bis, comma 1, del D.Lgs. 346/1990 deve essere interpretato nel senso che sono imponibili non soltanto le donazioni formalizzate ai sensi dell’art. 769 c.c., ma anche tutte le liberalità diverse dalle donazioni che determinano:
- un arricchimento del beneficiario;
- un correlato impoverimento del disponente;
- una manifestazione di capacità contributiva.
La norma consente infatti l’accertamento e la tassazione delle liberalità indirette o informali che normalmente non sono soggette a obbligo di registrazione, purché la loro esistenza emerga da una dichiarazione resa dall’interessato nell’ambito di procedimenti diretti all’accertamento tributario.
La Corte precisa, inoltre, che tale dichiarazione può essere resa anche nell’ambito della procedura di voluntary disclosure, costituendo in tal caso il presupposto necessario per l’applicazione dell’imposta.
Liberalità indirette e liberalità informali: una nozione ampia
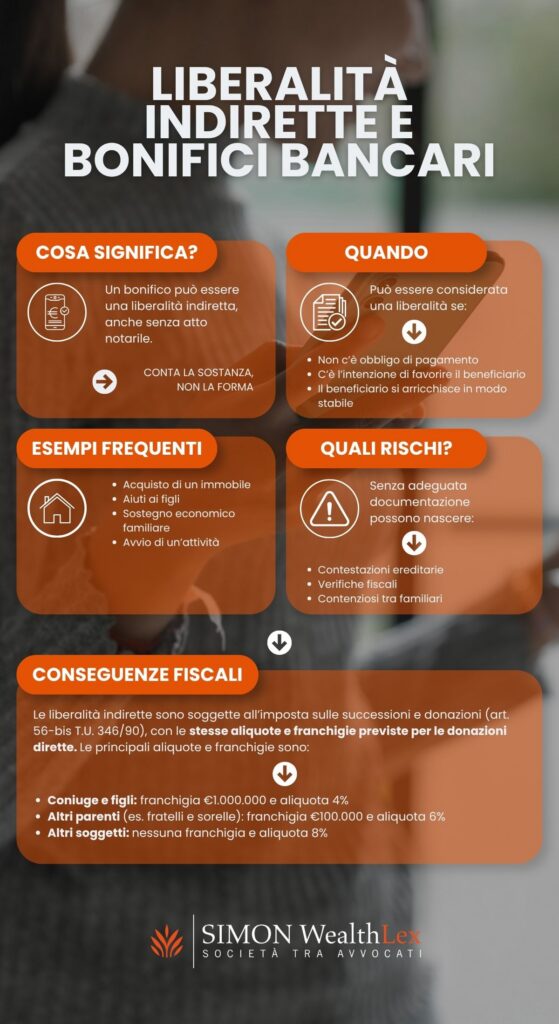
L’aspetto più significativo della decisione consiste nell’ampiezza della nozione di liberalità rilevante ai fini fiscali. La Cassazione ribadisce che l’art. 56-bis non riguarda soltanto gli atti indirettamente collegati ad altre operazioni negoziali, ma tutte le attribuzioni patrimoniali gratuite che producano un effetto di arricchimento senza assumere la forma della donazione notarile.
Rientrano pertanto nella disposizione:
- trasferimenti di denaro;
- bonifici bancari;
- intestazioni di somme;
- movimentazioni finanziarie prive di corrispettivo;
- altri atti di attribuzione patrimoniale non formalizzati mediante contratto di donazione.
La Corte osserva che si tratta spesso di comportamenti materiali che non si traducono necessariamente in un contratto scritto e che, proprio per questo motivo, non sono soggetti agli ordinari obblighi di registrazione.
Il ruolo centrale della dichiarazione del contribuente
La tassazione non deriva dal semplice fatto che il trasferimento sia avvenuto. L’elemento decisivo è costituito dalla dichiarazione resa dal contribuente nel corso di un procedimento fiscale.
Secondo la Cassazione, l’art. 56-bis individua una particolare fattispecie impositiva che presuppone:
- l’emersione della liberalità nel corso di un’attività di accertamento;
- una dichiarazione proveniente dal soggetto interessato;
- il superamento della soglia quantitativa rilevante, oggi coordinata con le franchigie vigenti.
Nel caso esaminato, la voluntary disclosure ha fornito all’Amministrazione finanziaria proprio quella dichiarazione che la norma richiede per consentire l’applicazione dell’imposta. Va inoltre precisato che tale dichiarazione può provenire non solo dal donatario, ma anche dal donante, ove la liberalità emerga nel procedimento tributario attraverso le sue dichiarazioni.
Quale aliquota si applica?
Uno dei profili più dibattuti concerne il trattamento fiscale della liberalità emersa in sede di accertamento. La Cassazione conferma che, nelle ipotesi disciplinate dall’art. 56-bis, trova applicazione l’aliquota dell’8%. Tale conclusione è fondata sul fatto che l’accertamento non deriva da una registrazione volontaria effettuata dalle parti, bensì da una successiva attività dell’Amministrazione finanziaria.
Tuttavia, secondo quanto affermato dalla Corte, l’imposta si applica se il valore della liberalità supera le franchigie oggi vigenti, e precisamente:
- euro 1.000.000 per coniuge e parenti in linea retta;
- euro 100.000 per fratelli e sorelle;
- euro 1.500.000 per persone portatrici di handicap;
- nessuna franchigia per gli altri soggetti, con tassazione sull’intero importo.
Lo stesso principio è stato ribadito anche dall’ordinanza n. 15315 del 20 maggio 2026, che conferma la rilevanza della dichiarazione resa nell’ambito di procedimenti diretti all’accertamento di tributi e la possibilità per l’Ufficio di qualificare fiscalmente il trasferimento patrimoniale gratuito emerso nel procedimento.
Le implicazioni pratiche
Le pronunce confermano un principio ormai consolidato: il semplice trasferimento di denaro mediante bonifico non genera automaticamente un obbligo di registrazione né l’immediata applicazione dell’imposta di donazione. Tuttavia, il quadro cambia radicalmente quando la natura liberale dell’operazione emerge nell’ambito di verifiche fiscali, accertamenti reddituali, procedure di collaborazione volontaria o altri procedimenti tributari.
In tali ipotesi il contribuente può trovarsi esposto a una tassazione fondata sulla disciplina speciale dell’art. 56-bis, con applicazione dell’aliquota dell’8% nei limiti e secondo le franchigie oggi vigenti. Sotto il profilo della pianificazione patrimoniale, la giurisprudenza in esame evidenzia pertanto l’importanza di valutare attentamente la formalizzazione delle attribuzioni patrimoniali di rilevante importo, soprattutto in ambito familiare.
Considerazioni conclusive
La sentenza n. 7442/2024 conferma la funzione dell’art. 56-bis TUS di intercettare manifestazioni di capacità contributiva che, pur non assumendo la veste della donazione tipica, realizzano un trasferimento gratuito di ricchezza.
Il principio affermato dalla Cassazione può essere sintetizzato come segue: le liberalità informali non sono normalmente soggette a obbligo di registrazione, ma diventano imponibili quando la loro esistenza viene dichiarata dal contribuente nell’ambito di un procedimento tributario, purché ne ricorrano i presupposti previsti dalla norma.
Ne consegue che il rischio fiscale non è collegato tanto alla modalità con cui avviene il trasferimento della ricchezza, quanto alla sua successiva emersione e qualificazione come liberalità nel corso del procedimento tributario.